 EN

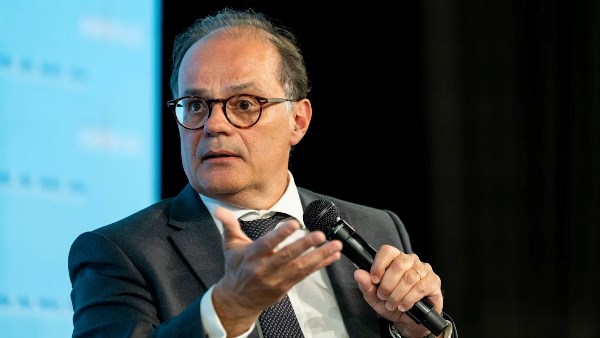
حذر محافظ "البنك المركزي الفرنسي"، إيمانويل مولين، من أن البلاد تواجه خطر "الاختناق بأسعار الفائدة" ما لم تسارع باتخاذ تدابير لإصلاح أوضاعها المالية العامة.
ورغم تلك التحذيرات، سعى محافظ بنك فرنسا، في تصريحات خاصة أدلى بها لصحيفة "فاينانشيال تايمز"، إلى طمأنة الفرنسيين بأن ثاني أكبر اقتصاد في منطقة اليورو لا يزال بإمكانه استعادة ثقة المستثمرين، رغم التحركات "الخطيرة والمزعجة" التي شهدتها أسواق الديون السيادية في الأيام القليلة الماضية.
وقال مولين: "فرنسا ليست اليونان إبان أزمة منطقة اليورو. فإذا تمكنت من إقرار ميزانية هذا العام لخفض الإنفاق وتقليص العجز، مثلما اقترحت الحكومة، فإن الأسواق ستطمئن لهذه الخطوة الملموسة نحو الانضباط المالي".
وأضاف: "إذا لم نتحرك، فإننا بالفعل نواجه خطر الاختناق التدريجي بسبب رفع أسعار الفائدة. علينا أن نبقى أسياداً لمصيرنا".
كانت الحكومة الفرنسية قد اقترحت الأسبوع الماضي ميزانية تتضمن خفضاً في الإنفاق وزيادة في الضرائب بقيمة 43 مليار يورو، في محاولة للبدء في تقليص العجز الكبير المتوقع أن يبلغ 5.4 في المائة بحلول نهاية العام الجاري.
غير أن الحكومة، التي تفتقر إلى أغلبية برلمانية، معرضة لمواجهة محتملة مع أحزاب المعارضة بشأن تدابير لا تحظى بشعبية، مثل إلغاء الزيادات التلقائية في معاشات التقاعد المرتبطة بالتضخم، والتجميد الجزئي لرواتب موظفي الخدمة المدنية.
وذكرت "فاينانشيال تايمز" أن تكاليف الاقتراض على مستوى العالم تشهد ارتفاعاً، بما في ذلك سندات الخزانة الأمريكية وأسواق منطقة اليورو، حيث أدى ارتفاع أسعار الطاقة الناجم عن الحرب في إيران إلى زيادة معدلات التضخم. كما تسببت عمليات الإصدار القياسية للديون السيادية وديون الشركات في زيادة الضغوط الدافعة لعوائد السندات العالمية نحو الارتفاع.
ولفتت إلى أن عوائد السندات الفرنسية سجلت أكبر ارتفاع بين أسواق سندات دول "مجموعة الدول الصناعية السبع" (جي7) منذ اندلاع الحرب في إيران؛ وذلك بسبب قلق المستثمرين من عجز الحكومة عن السيطرة على العجز المالي، فضلاً عن حالة عدم اليقين السياسي قبيل معركة الميزانية المرتقبة والانتخابات الرئاسية المقررة العام المقبل.
وخلال تداولات الأسبوع الماضي، تفاقمت عمليات البيع المكثف للديون الفرنسية، ما دفع عوائد السندات الحكومية لأجل 10 سنوات لتقترب من مستوى 5 في المائة يوم الجمعة، قبل أن تتراجع مجدداً يوم الاثنين إلى 4.86 في المائة.
كما اتسعت فروق العوائد بين السندات الفرنسية والألمانية لأجل 10 سنوات، وهو مؤشر يراقبه المستثمرون عن كثب كونه يعكس علاوة المخاطر، لفترة وجيزة ليتجاوز 1.5 نقطة مئوية.
وبدأ المحللون يتساءلون عما إذا كان "البنك المركزي الأوروبي" (إي سي بي) سيتدخل لمعالجة اتساع الفوارق في العوائد، وذلك وسط مخاوف من احتمال حدوث "تفتت" في الأسواق المالية للتكتل الأوروبي.
وفي هذا الصدد، قال مولين إن الوقت ليس مناسباً للحديث عن "البنك المركزي الأوروبي"، مضيفاً: "إن شبكة الأمان تكمن في الداخل؛ فهي تعتمد على قدرة الفرنسيين وممثليهم المنتخبين على إدراك الحاجة إلى إصلاح المالية العامة".
كان "المركزي الأوروبي" قد رفع أسعار الفائدة مرتين في الأشهر الأخيرة لمواجهة التضخم الناجم عن الحرب، وذلك في إطار سعيه لتحقيق مهمته الرئيسية المتمثلة في ضمان استقرار الأسعار، كما رفع "الاحتياطي الفيدرالي الأمريكي" أسعار الفائدة الرئيسية في سبتمبر. ومن المقرر أن يعيد كلا البنكين المركزيين تقييم الموقف والإعلان عن قراراتهما بشأن أسعار الفائدة في أواخر أكتوبر.
وقال مولين: "إن ارتفاع أسعار الفائدة طويلة الأجل، وتشديد الأوضاع المالية، والصدمة الثانية في أسعار الطاقة، قد تؤثر سلباً على الطلب وتقلل من الحاجة إلى اتخاذ المزيد من الإجراءات من جانب البنوك المركزية".