 EN

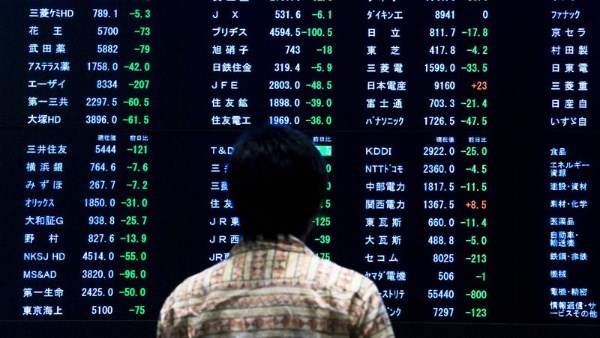
اتجهت الأسهم الآسيوية، خلال تعاملات اليوم الأربعاء، لتحقيق مكاسب للجلسة السادسة على التوالي، مدعومة باستمرار مؤشرات الطلب الاستهلاكي على تطبيقات الذكاء الاصطناعي، ما عزز أسهم التكنولوجيا، في حين تراجعت أسعار النفط مع تقارير عن زيادة الإمدادات من منطقة الشرق الأوسط.
وقال الرئيس الأمريكي دونالد ترامب أيضًا إن المحادثات مع إيران في نيويورك أحرزت تقدمًا، قبل أن يهدد لاحقًا بـ«إبادة» البلاد إذا لم يتم التوصل إلى اتفاق.
ومن المقرر أن يلقي الرئيس الإيراني مسعود بزشكيان كلمة أمام الجمعية العامة للأمم المتحدة في وقت لاحق من اليوم الأربعاء، بينما تترقب الأسواق تقارير عن احتمال عقد محادثات بينه وبين ترامب.
وتراجعت العقود الآجلة لخام برنت 0.1% إلى 99.18 دولار للبرميل، فيما انخفض الخام الأمريكي 0.4% إلى 90.14 دولار.
وفي الوقت نفسه، يصل الرئيس الصيني شي جين بينج إلى واشنطن في وقت لاحق الأربعاء، وسط توقعات بتمديد الهدنة التجارية بين البلدين، إلى جانب احتمال التعاون في مجال الذكاء الاصطناعي.
ودفعت موجة الاهتمام المتجددة بالذكاء الاصطناعي الأسهم الكورية الجنوبية إلى الارتفاع 1.2%، مع صعود سهمي «سامسونج» و«إس كيه هاينكس» بأكثر من 2% لكل منهما. كما ارتفعت الأسهم التايوانية 0.9%، مقتربة من مستويات قياسية.
وصعد مؤشر «إم إس سي آي» الأوسع نطاقًا لأسهم منطقة آسيا والمحيط الهادئ باستثناء اليابان بنسبة 0.7%، ليسجل مكاسب للجلسة السادسة على التوالي، بينما استقرت الأسهم القيادية الصينية إلى حد كبير.
وأغلقت الأسواق اليابانية بسبب عطلة رسمية، لكن العقود الآجلة لمؤشر «نيكي» سجلت 66,745 نقطة، بزيادة تقارب ألفي نقطة عن مستوى إغلاق المؤشر النقدي يوم الجمعة.
وقال كريس ويستون، رئيس قسم الأبحاث لدى شركة الوساطة «بيبرستون»: «نتوقع افتتاحًا قويًا للأسواق اليابانية غدًا، مع تراجع جديد في أسعار الخام، واستقرار أوضاع أسواق الفائدة وسندات الخزانة، إلى جانب تسجيل أسواق ناسداك الفورية والعقود الآجلة مستويات قياسية».
وأضاف: «أسهم الذاكرة تتولى قيادة السوق، بدعم من جلسة قوية أخرى لأسهم أشباه الموصلات التي سجلت مكاسب للجلسة السادسة على التوالي».
واستفاد قطاع أجهزة ومكونات البنية التحتية للبيانات من الإقبال القوي للمستهلكين على تطبيق «ميوز» للذكاء الاصطناعي التابع لشركة «ميتا»، والذي تصدر قوائم تنزيل التطبيقات في الولايات المتحدة خلال الأسبوعين الماضيين.
ويتطلع المحللون الآن إلى معرفة مدى نجاح منتج مماثل من «جوجل لابس» يحمل اسم «سي سي» في جذب المستهلكين.
وفي وول ستريت، استقرت العقود الآجلة لمؤشري «إس آند بي 500» و«ناسداك» إلى حد كبير. وفي أوروبا، ارتفعت العقود الآجلة لمؤشر «يورو ستوكس 50» ومؤشر «داكس» بنسبة 0.3%، بينما صعدت العقود الآجلة لمؤشر «فوتسي» 0.2%.
وساعد تراجع أسعار النفط في دفع العقود الآجلة لسندات الخزانة إلى الارتفاع بشكل طفيف، مع بقاء عائد السندات الأمريكية لأجل 10 سنوات دون مستوى 5%.
لكن عائد السندات لأجل عامين ارتفع مجددًا إلى أعلى مستوى له منذ منتصف 2024 عند 4.7879%، مع تسعير المستثمرين لاحتمالات المزيد من التشديد النقدي من جانب الاحتياطي الفيدرالي.
وأعرب رئيس بنك الاحتياطي الفيدرالي في ريتشموند توم باركين، ورئيسة بنك الاحتياطي الفيدرالي في بوسطن سوزان كولينز، الثلاثاء، عن تأييدهما لرفع أسعار الفائدة الأسبوع الماضي، في ظل المخاوف بشأن التضخم.
وتشير أسواق العقود الآجلة إلى احتمال بنسبة 54% لرفع الفيدرالي أسعار الفائدة مجددًا في أكتوبر، مع تسعير تشديد نقدي بمقدار 33 نقطة أساس بحلول نهاية العام.
وساهمت احتمالات ارتفاع أسعار الفائدة في دفع الدولار إلى تسجيل أعلى مستوياته في عدة أسابيع أمام اليورو والجنيه الإسترليني والدولار الكندي، ما عزز مؤشرات القوة الفنية للعملة الأمريكية.
واستقر اليورو عند نحو 1.1440 دولار، قرب أدنى مستوى له في شهرين.
وأشار محللون إلى أن دعوة ترامب لحظر صادرات الديزل الأمريكية قد تمثل عاملًا سلبيًا للتضخم في أوروبا، نظرًا لاعتماد المنطقة بدرجة كبيرة على شحنات الوقود القادمة من الولايات المتحدة.
وتواجه أوروبا بالفعل نقصًا في إمدادات الغاز الطبيعي، ما قد يدفع أسعار الطاقة إلى الارتفاع خلال فصل الشتاء.
وارتفع الدولار بشكل طفيف أمام الين إلى 157.60 ين، مع توخي المضاربين الحذر من احتمال تدخل السلطات اليابانية في سوق الصرف إذا تجاوزت العملة مستوى 160 ينًا للدولار.
وفي أسواق السلع، تراجع الذهب 0.3% إلى 4,341 دولارًا للأوقية، بينما اقترب النحاس من مستوياته القياسية، بعدما ارتفع بنحو 18% منذ بداية العام.