 EN


لم تعد مخاطر الاقتراض تقتصر على تراكم الأقساط والفوائد أو العجز عن سداد المبالغ المستحقة، بل ظهرت ممارسات أكثر خطورة مع انتشار بعض تطبيقات وشركات التمويل غير المرخصة، التي قد تستغل البيانات الشخصية للمقترضين وتحولها إلى وسيلة للضغط والابتزاز عند التعثر في السداد.
سهولة الحصول على الأموال وسرعة الموافقة
فبينما ينجذب بعض العملاء إلى سهولة الحصول على الأموال وسرعة الموافقة على التمويل دون ضمانات معقدة، قد يجدون أنفسهم أمام تهديدات تمس خصوصيتهم وحياتهم الاجتماعية، تصل إلى التواصل مع أفراد أسرهم وأصدقائهم والتلويح بكشف أسرارهم والتشهير بهم. ولا تقف الأزمة عند حدود انتهاك الخصوصية، إذ تمتد إلى شروط تعاقدية ومديونيات متراكمة قد تجعل العميل عاجزًا عن الخروج من دائرة الاقتراض.

وفي هذا السياق، دق تحذير قانوني ناقوس الخطر بشأن التعامل مع هذه التطبيقات والممارسات التي تستغل احتياج المواطنين للتمويل.
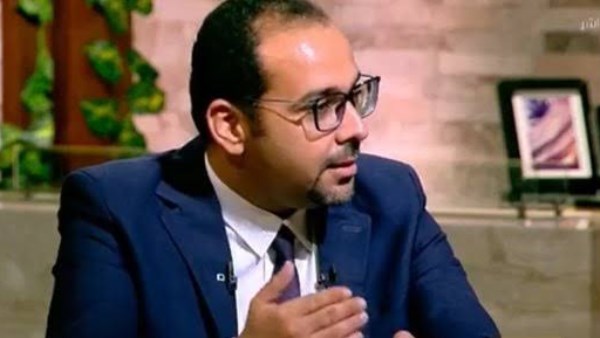
وحذر المحامي محمود أشرف الروبي من مخاطر التعامل مع شركات وتطبيقات التمويل غير المرخصة، مؤكدًا أن بعض هذه الجهات تستغل البيانات الشخصية للعملاء وحساباتهم على مواقع التواصل الاجتماعي لممارسة الابتزاز والتهديد حال تأخرهم في سداد المستحقات المالية.
صلاحيات الوصول إلى بيانات العملاء وحساباتهم
وأوضح الروبي، خلال تصريحات تليفزيونية، أن بعض التطبيقات تستخدم صلاحيات الوصول إلى بيانات العملاء وحساباتهم على مواقع التواصل الاجتماعي، لجمع معلومات عن أفراد أسرهم وأصدقائهم، ثم توظيف هذه المعلومات في الضغط عليهم وإجبارهم على سداد المبالغ المطلوبة، من خلال التواصل مع المحيطين بهم أو تهديدهم بالتشهير وكشف بياناتهم الشخصية.
وأشار إلى أن خطورة هذه الممارسات لا تتوقف عند المطالبة بالمستحقات المالية، وإنما تمتد إلى انتهاك خصوصية العملاء وتحويل المعلومات التي حصلت عليها التطبيقات إلى أدوات للتهديد، بما يضع المقترض وأسرته تحت ضغوط اجتماعية ونفسية كبيرة.
عقود إذعان ومديونيات لا تنتهي
وتطرق الروبي إلى طبيعة التعاقدات التي تتم بين بعض شركات التمويل والعملاء، موضحًا أن بعض هذه التعاملات تعتمد على عقود إذعان لا تمنح العميل مساحة كافية لمناقشة الشروط أو فهم تفاصيل المديونية والالتزامات المالية المترتبة عليه.
وأضاف أن عددًا من العملاء يركزون على سرعة الحصول على الأموال أو المنتجات دون التوقف أمام البنود الواردة في العقود التي يوقعون عليها، وهو ما قد يعرضهم لمفاجآت مالية غير متوقعة عند بدء السداد.
وكشف أن بعض المقترضين يفاجأون باستمرار المديونية رغم سداد مبالغ مالية كبيرة، نتيجة توجيه المدفوعات في البداية إلى الفوائد والغرامات والمصاريف المستحقة، قبل خصم أصل الدين، الأمر الذي قد يؤدي إلى استمرار تراكم المديونية ودخول العميل في دائرة من الالتزامات المالية يصعب التخلص منها.
إغراءات التمويل السريع.. كيف يقع العملاء في الفخ؟
ولفت المحامي إلى أن بعض شركات التمويل تعتمد على تبسيط إجراءات الاقتراض وعدم مطالبة العملاء بضمانات أو فحوص ائتمانية معقدة، وهو ما يجعل الحصول على الأموال أكثر سهولة وسرعة مقارنة بآليات التمويل التقليدية.
وأشار إلى أن بعض الجهات تستعين بمندوبي المبيعات للترويج لخدمات التمويل وتسويق الأجهزة والمنتجات للعملاء، مستفيدة من رغبة المواطنين في الحصول على الأموال أو السلع بصورة عاجلة، دون إدراك كامل للتكاليف والالتزامات التي قد تترتب على هذه التعاقدات.
تريليون جنيه حجم التمويل غير المصرفي
وفيما يتعلق بمستقبل سوق التمويل، توقع الروبي أن يشهد سوق التمويل الموازي نموًا كبيرًا خلال السنوات المقبلة، بما قد يجعله يتجاوز حجم القروض المصرفية بمراحل، في ظل التوسع في خدمات التمويل وسهولة الوصول إليها.
وأوضح أن معدلات نمو التمويل بلغت 57%، مشيرًا إلى أن إجمالي التمويل الممنوح من شركات القطاع المالي غير المصرفي تجاوز تريليون جنيه، وفقًا لما أعلنته الهيئة العامة للرقابة المالية في مارس.