 EN

تمنح قواعد الضريبة العقارية 2026 عددًا من أصحاب الوحدات السكنية والعقارات غير السكنية حق الاستفادة من الإعفاء الضريبي، وفق طبيعة استخدام العقار والجهة المالكة له، إلى جانب القيمة الإيجارية السنوية والشروط التي حددها القانون.
وتستهدف هذه الإعفاءات مراعاة الأغراض السكنية والاجتماعية والخيرية والتعليمية والدينية، مع تخفيف الأعباء عن الفئات والمنشآت التي لا تستهدف تحقيق الربح.

وتحظى الوحدات السكنية باهتمام خاص ضمن قواعد الإعفاء، إذ أكدت وزارة المالية أن المسكن الخاص الرئيسي للأسرة يتمتع بحد إعفاء يصل إلى 8 ملايين جنيه من القيمة السوقية للوحدة، بما يعادل حد إعفاء لصافي القيمة الإيجارية السنوية يبلغ 100 ألف جنيه، وفق القواعد المعلنة لعام 2026.
ولا يقتصر الأمر على المسكن الرئيسي، بل تشمل الإعفاءات عددًا من العقارات المملوكة للجمعيات الأهلية والمؤسسات التعليمية والصحية غير الهادفة للربح، إلى جانب دور العبادة ومراكز الشباب والمنشآت الاجتماعية التي تستوفي الشروط القانونية.
ما الحالات المعفاة من الضريبة العقارية في 2026؟
حدد قانون الضريبة على العقارات المبنية مجموعة من الحالات التي يمكن أن تستفيد من الإعفاء، سواء كانت وحدات سكنية أو مباني مخصصة لأغراض اجتماعية أو خيرية أو دينية. وتشمل أبرز هذه الحالات ما يلي:
1- المسكن الخاص الرئيسي للأسرة
تأتي الوحدة السكنية التي يتخذها المكلف سكنًا رئيسيًا له ولأسرته في مقدمة الحالات التي تتمتع بالإعفاء من الضريبة العقارية، بشرط الالتزام بحد الإعفاء المقرر واستيفاء الضوابط القانونية.
ويشمل مفهوم الأسرة الزوج والزوجة والأولاد القصر، ويصل حد الإعفاء المعلن في عام 2026 إلى 8 ملايين جنيه كقيمة سوقية للوحدة السكنية، بما يعادل إعفاءً لصافي القيمة الإيجارية السنوية حتى 100 ألف جنيه.
ويستهدف هذا الإعفاء تخفيف الأعباء الضريبية عن المسكن الأساسي الذي تستخدمه الأسرة للإقامة، بدلًا من التعامل معه باعتباره عقارًا استثماريًا أو وحدة مخصصة لتحقيق عائد مالي.
ومن المهم التفرقة بين المسكن الخاص الرئيسي والوحدات الأخرى التي يمتلكها الشخص، إذ يرتبط هذا الإعفاء بصفة المسكن الرئيسي للأسرة، وليس بمجرد امتلاك وحدة سكنية بغض النظر عن طبيعة استخدامها.
2- العقارات المملوكة للجمعيات الأهلية والمنظمات العمالية
تشمل حالات الإعفاء الأبنية المملوكة للجمعيات الأهلية المسجلة قانونًا والمنظمات العمالية، بشرط تخصيص هذه العقارات لمكاتب الإدارة أو لممارسة الأنشطة والأغراض التي أُنشئت الجهات المالكة من أجلها.
ويعني ذلك أن الإعفاء يرتبط بالغرض الذي يستخدم فيه العقار، ومدى ارتباطه بالنشاط القانوني للجمعية أو المنظمة، وليس بمجرد ملكية إحدى هذه الجهات للمبنى.
وتستفيد من هذه القاعدة المنشآت التي تؤدي وظائف إدارية أو اجتماعية مرتبطة بأهداف الجمعيات والمنظمات العمالية، في إطار الشروط التي ينظمها قانون الضريبة العقارية.
3- المؤسسات التعليمية والمستشفيات غير الهادفة للربح
تتضمن الإعفاءات العقارية المباني المخصصة للمؤسسات التعليمية والمستشفيات والمستوصفات والملاجئ والمؤسسات الخيرية التي لا تستهدف تحقيق الربح.
ويأتي هذا الإعفاء مراعاة للطبيعة الخدمية والاجتماعية لهذه المنشآت، إذ تقدم خدمات تعليمية أو صحية أو إنسانية دون أن يكون تحقيق الأرباح هو الهدف من نشاطها.
وتشمل الفئات المذكورة المباني التي تستخدم في تقديم الخدمات التعليمية والرعاية الصحية، إلى جانب المنشآت المخصصة لإيواء المحتاجين والمؤسسات التي تعمل في المجالات الخيرية.
ويرتبط الاستفادة من الإعفاء بتحقق الشروط القانونية المتعلقة بطبيعة المؤسسة والغرض من استخدام العقار، بما يضمن توجيه الإعفاء إلى المنشآت التي تدخل بالفعل ضمن الفئات المحددة بالقانون.
4- دور العبادة ومباني تعليم الدين
تعفى الأبنية المخصصة لإقامة الشعائر الدينية أو تعليم الدين من الضريبة العقارية، وفق الأحكام القانونية المنظمة لهذا النوع من الإعفاء.
ويشمل ذلك العقارات التي تستخدم في أداء الأنشطة الدينية وإقامة الشعائر، وكذلك المباني المخصصة لأغراض تعليم الدين، بما يتفق مع طبيعة النشاط الذي أُنشئت من أجله.
ويستند هذا الإعفاء إلى تخصيص العقار لغرض ديني أو تعليمي مرتبط بالشعائر، وليس إلى مجرد صفة مالك المبنى، إذ تظل طبيعة الاستخدام من العناصر المهمة عند تحديد مدى استحقاق الإعفاء.
5- مراكز الشباب والمنشآت الاجتماعية غير الهادفة للربح
تضم قائمة الإعفاءات أبنية مراكز الشباب والرياضة المنشأة وفقًا للقوانين المنظمة لها، إلى جانب الدور المخصصة لإقامة المناسبات الاجتماعية دون استهداف تحقيق الربح.
وتستهدف هذه القاعدة دعم المنشآت التي تقدم خدمات رياضية واجتماعية للمواطنين، وتؤدي أدوارًا مجتمعية لا تقوم على النشاط التجاري الهادف إلى تحقيق عائد مالي.
وتشمل هذه الفئة مراكز الشباب والمنشآت الرياضية التي تستوفي الشروط القانونية، وكذلك المباني المخصصة للمناسبات الاجتماعية التي لا يكون الغرض من استخدامها تحقيق الأرباح.
هل يجب تقديم إقرار الضريبة العقارية للوحدة المعفاة؟
لا يعني الحصول على إعفاء من الضريبة العقارية سقوط الالتزام بتقديم الإقرار الضريبي، إذ أكدت وزارة المالية أن مالك الوحدة يظل مطالبًا بتقديم الإقرار حتى إذا كانت الوحدة مستحقة للإعفاء.
ويتعين على المكلف تضمين طلب الإعفاء والمستندات التي تثبت أحقيته فيه، حتى تتمكن الجهات المختصة من مراجعة موقف العقار وتحديد مدى انطباق الشروط القانونية عليه.
وتكتسب هذه الخطوة أهمية كبيرة، لأن الإعفاء الضريبي يرتبط باستيفاء المتطلبات والإجراءات المحددة، ولا ينبغي افتراض أن الوحدة أصبحت معفاة تلقائيًا دون تقديم البيانات والمستندات المطلوبة.
طريقة تقديم الإقرار الضريبي إلكترونيًا في 2026
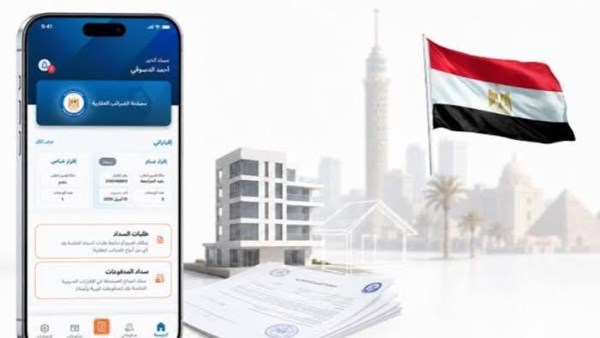
أتاحت وزارة المالية تقديم الإقرار الضريبي العقاري إلكترونيًا من خلال الموقع الإلكتروني أو تطبيق الهاتف المحمول، بما يوفر وسيلة لتسجيل بيانات العقارات وتقديم الإقرارات دون الحاجة إلى الاعتماد على الإجراءات التقليدية وحدها.
ويستمر استقبال الإقرارات الحالية حتى نهاية ديسمبر 2026، وهو ما يستدعي من أصحاب العقارات مراجعة موقف وحداتهم وعدم تأجيل تقديم الإقرارات المطلوبة إلى الأيام الأخيرة من المهلة.
ويمكن لأصحاب الوحدات المعفاة الاستفادة من القنوات الإلكترونية المتاحة لتقديم الإقرار وإرفاق طلب الإعفاء والمستندات المؤيدة له، مع ضرورة التأكد من صحة البيانات المدخلة واستكمال المتطلبات اللازمة.
ما الذي يجب على مالك الشقة أو العقار فعله للاستفادة من الإعفاء؟
على أصحاب العقارات الراغبين في الاستفادة من إعفاءات الضريبة العقارية مراجعة طبيعة استخدام الوحدة ومدى انطباق الشروط القانونية عليها، ثم الالتزام بإجراءات تقديم الإقرار وطلب الإعفاء.
وتشمل أهم الخطوات التي ينبغي الانتباه إليها:
- تحديد ما إذا كانت الوحدة تمثل المسكن الخاص الرئيسي للأسرة أم أنها مخصصة لغرض آخر.
- مراجعة القيمة السوقية للوحدة وصافي القيمة الإيجارية السنوية عند الاستفادة من إعفاء المسكن الرئيسي.
- التأكد من أن العقار المملوك لجمعية أو مؤسسة يستخدم في الأغراض التي يسمح القانون بإعفائها.
- تجهيز المستندات التي تثبت طبيعة النشاط في المؤسسات التعليمية والصحية والخيرية والدينية والاجتماعية.
- تقديم الإقرار الضريبي حتى إذا كانت الوحدة تتمتع بالإعفاء.
- إرفاق طلب الإعفاء والمستندات المؤيدة له ضمن الإجراءات المطلوبة.
- الالتزام بالمهلة المحددة لاستقبال الإقرارات حتى نهاية ديسمبر 2026.
وتؤكد هذه الضوابط أن الاستفادة من إعفاءات الضريبة العقارية 2026 لا ترتبط فقط بامتلاك شقة أو عقار، وإنما تتوقف على طبيعة الاستخدام والقيمة الإيجارية والشروط التي حددها القانون، إلى جانب استكمال الإجراءات الإدارية المطلوبة.
وبالتالي، فإن أصحاب الوحدات السكنية والمنشآت غير الهادفة للربح مطالبون بمراجعة موقف عقاراتهم مبكرًا، والتأكد من تقديم الإقرارات وطلبات الإعفاء خلال المواعيد المقررة، حتى لا يفوتوا فرصة الاستفادة من التيسيرات الضريبية المتاحة.