 EN

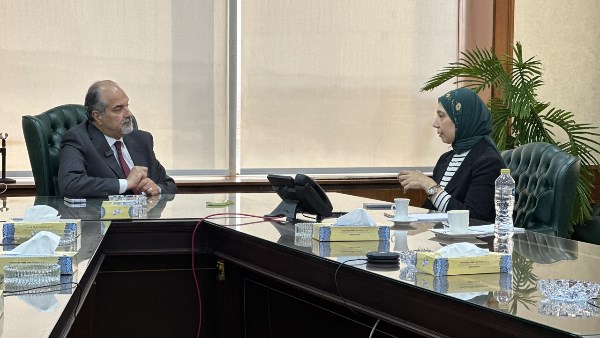
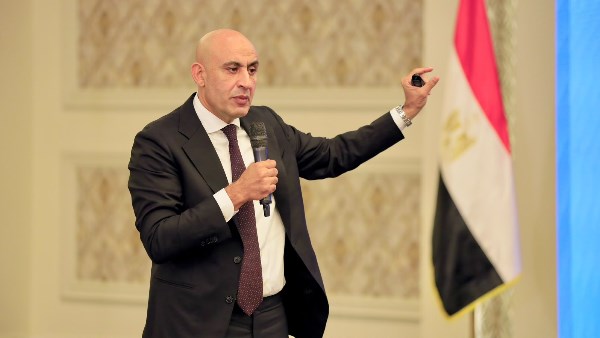
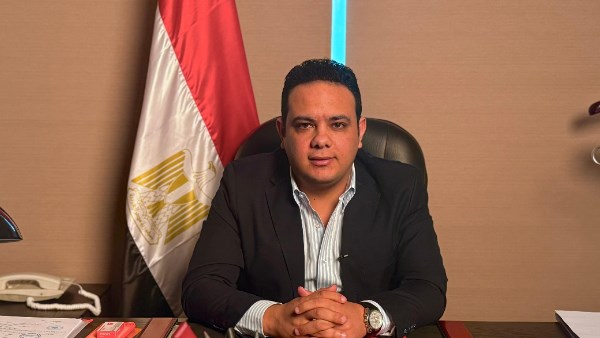
أيمن عبد الحميد عضو مجلس إدارة الاتحاد المصري للتمويل العقاري لـ«صدى البلد»:
- التمويلات العقارية تستهدف النمو بنحو 20% خلال 2026.. والوصول إلى 52 مليار جنيه
- ارتفاع أسعار العقارات 100 إلى 150% خلال 4 سنوات في بعض المناطق
- 97% من الوحدات المباعة سنويًا خارج منظومة التمويل العقاري
- 3% نسبة التمويل العقاري إلى الناتج المحلي الإجمالي لمصر
- 3.5 مليون مواطن استفادوا من التمويل العقاري خلال عقد من التوسع في النشاط
- التمويل التشاركي يتيح توزيع التمويلات الكبيرة بين أكثر من جهة
- استقرار الدولار وانخفاض الفائدة عاملان أساسيان لانتعاش النشاط العقاري
في الوقت الذي ترتفع فيه قيمة التمويلات العقارية في مصر، تتراجع أعداد العملاء المستفيدين، في مفارقة تعكس الضغوط التي فرضتها زيادة أسعار الوحدات على القدرة الشرائية للمواطنين.
فقد ارتفعت قيمة التمويلات العقارية بنحو 25% خلال النصف الأول من عام 2026، بينما انخفض عدد العملاء بنحو 9%، وفقًا لتصريحات أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري، الذي يربط بين المؤشرين وارتفاع متوسط قيمة التمويل المطلوب لشراء العقار.
وبينما تتجه التمويلات العقارية إلى تسجيل نحو 50 إلى 52 مليار جنيه خلال العام الجاري، مقارنة بـ42.7 مليار جنيه في العام الماضي، لا يعني نمو القيمة بالضرورة اتساع قاعدة المستفيدين؛ إذ يظل ارتفاع الأسعار وارتفاع تكلفة التمويل من أبرز التحديات التي تواجه الراغبين في شراء الوحدات.
وفي حوار مع «صدى البلد»، يشرح أيمن عبد الحميد تطورات سوق التمويل العقاري، وأسباب تراجع عدد العملاء رغم نمو التمويلات، والفجوة بين حجم السوق العقارية ونسبة الوحدات التي تستفيد من التمويل، كما يتناول آليات التمويل التشاركي، ومشكلات تأخر التسليم، وحقوق المشترين، وتوقعاته لحركة السوق خلال عام 2027.
ما الفرق بين التمويل العقاري الذي تمنحه الشركات ونظيره الذي تقدمه البنوك؟
القواعد والقوانين المنظمة للتمويل العقاري واحدة لدى الجهات المانحة، لكن الاختلاف الأساسي يتعلق بطبيعة النشاط والمنتجات التي يمكن لكل جهة تقديمها. فشركات التمويل العقاري متخصصة في هذا النشاط، بينما يمثل التمويل العقاري أحد المنتجات العديدة التي تقدمها البنوك، وهو ما قد يمنح الشركات مرونة أكبر في التعامل مع بعض المسائل الفنية والقانونية.
كما تستطيع شركات التمويل العقاري تقديم منتجات لا تتاح للبنوك التقليدية في ظل القيود المنظمة لنشاطها، مثل بعض صور الإجارة والمرابحة. ففي المرابحة، تشتري الجهة الممولة الوحدة ثم تعيد بيعها للعميل، بينما تقوم الإجارة على شراء العقار وتأجيره للعميل مع وعد بالبيع في نهاية المدة.
وتتمتع شركات التمويل العقاري بمرونة في هذا المجال، في حين تخضع البنوك للقيود المنظمة لتملك العقارات، مع وجود حالات استثنائية ينظمها قانون البنك المركزي والجهاز المصرفي. فعلى سبيل المثال، قد تؤول ملكية عقار إلى البنك نتيجة تعثر أحد العملاء، وفي هذه الحالة يخضع الاحتفاظ به للضوابط والمدد القانونية المقررة.
هذه المرونة في تقديم المنتجات التمويلية تمثل إحدى المزايا التنافسية لشركات التمويل العقاري، خاصة في تلبية احتياجات العملاء الذين لا تناسبهم المنتجات المصرفية التقليدية.
ما نسبة التمويل العقاري إلى الناتج المحلي الإجمالي في مصر مقارنة بالدول الأخرى؟
في الدول التي تعتمد على التمويل العقاري منذ فترات طويلة، قد يصل رصيد ديون التمويل العقاري إلى ما بين 80% و90% من الناتج المحلي الإجمالي في بعض الدول الأوروبية، بينما يقترب من 50% في الولايات المتحدة.
أما في مصر، فتبلغ نسبة مديونية العملاء لدى شركات التمويل العقاري والبنوك نحو 3% تقريبًا، وفقًا للتقديرات.
ولا تتوافر بيانات كافية لإجراء مقارنات دقيقة مع دول تتشابه اقتصاداتها مع الاقتصاد المصري. لكن الدول التي تتمتع بنظم أكثر تنظيمًا لملكية العقارات تكون عادة أكثر تطورًا في مجال التمويل العقاري.
كيف تطور نشاط التمويل العقاري في مصر؟
مر النشاط بمرحلتين رئيسيتين؛ بدأت الأولى خلال الفترة من 2004 إلى 2014، مع بدء التشغيل الفعلي لأول شركة تمويل عقاري عام 2004.
وكانت العقود في تلك المرحلة ثلاثية الأطراف، مع اشتراط تسجيل الوحدات أو قابليتها للتسجيل، وهو ما حدّ من عدد العقارات المتاحة للتمويل. وبلغ عدد المستفيدين خلال السنوات العشر نحو 37 ألف عميل، كان قرابة 30 ألفًا منهم من محدودي الدخل المستفيدين من المشروع القومي للإسكان الذي بدأ عام 2005.
أما المرحلة الثانية، فبدأت عام 2014 واستمرت حتى الآن، وشهدت تعديلات تشريعية أتاحت منتجات إضافية، من بينها الإجارة والمرابحة وتمويل حق الانتفاع والمشاركة، بما عزز الأدوات المتاحة للجهات الممولة.
وأضاف عبد الحميد أن عدد العملاء زاد بنحو 700 ألف خلال الفترة من 2014 إلى 2024. وباحتساب متوسط خمسة أفراد للأسرة، يقدّر عدد المستفيدين بنحو 3.5 مليون مواطن.
ما المقصود بالتمويل التشاركي؟ وما الفرق بينه وبين المشاركة؟
المشاركة أحد منتجات شركات التمويل العقاري المعمول بها بالفعل، وتقوم على امتلاك الشركة والعميل حصصًا في الوحدة العقارية.
فعلى سبيل المثال، إذا اشترى العميل وحدة تجارية بحصة تبلغ 30%، مقابل 70% للشركة، فيمكن أن يحتفظ العميل بحصته حتى بيع الوحدة لاحقًا، على أن يوزع ثمن البيع وفقًا لنسب الملكية. كما يمكنه سداد حصة الشركة تدريجيًا، وفقًا لشروط التعاقد، حتى تنتقل إليه الملكية كاملة.
أما التمويل التشاركي، فيختلف عن ذلك؛ إذ يستهدف إتاحة مشاركة أكثر من جهة تمويل في تمويل عميل واحد، بما يساعد على تجاوز حدود التمويل المقررة لكل جهة.
وأوضح عبد الحميد أن القواعد المنظمة تتضمن حدًا أقصى لتمويل العميل الواحد يعادل 15% من القاعدة الرأسمالية للشركة، وفقًا لما ذكره. فإذا كانت القاعدة الرأسمالية لشركة ما تبلغ 100 مليون جنيه، فإنها لا تستطيع تمويل عميل واحد بأكثر من 15 مليون جنيه وفقًا لهذا الحد، وهو ما قد يحول دون تلبية طلبات التمويل الكبيرة.
ويتيح التمويل التشاركي لجهة التمويل الدخول مع مؤسسات أخرى لتوفير المبلغ المطلوب، مع إدارة ملف العميل من خلال الجهة الأصلية، وتحديد حصة كل جهة في التمويل عبر العقود المنظمة للعلاقة بينها.
وتشبه هذه الآلية التمويل المشترك الذي تطبقه البنوك، إذ تتعاون عدة جهات لتوفير التمويل المطلوب لعميل واحد، مع توزيع المخاطر فيما بينها.
متى يبدأ العمل بنظام التمويل التشاركي؟
قال عبد الحميد إن الاتحاد المصري للتمويل العقاري طالب بإتاحة هذه الآلية، وإن الهيئة العامة للرقابة المالية أصدرت القرار المنظم لها.
وأضاف أن اللائحة التنفيذية والإجراءات التفصيلية لم تصدر بعد، موضحًا أن الهيئة تعمل على استكمال القواعد اللازمة لتطبيق النظام.
لماذا طالب الاتحاد بإتاحة التمويل التشاركي؟
أوضح عبد الحميد أن رؤوس أموال عدد من شركات التمويل العقاري محدودة مقارنة بحجم التمويلات المطلوبة في السوق، خاصة مع الارتفاع الكبير في أسعار العقارات التجارية والإدارية.
وأشار إلى أن تمويل مقر إداري تبلغ مساحته 1000 متر مربع قد يتطلب ما بين 600 و700 مليون جنيه، وهو مبلغ قد يصعب على شركة واحدة توفيره في ظل حدود التمويل القائمة.
ولذلك، يمثل التمويل التشاركي أحد الحلول التي تسمح بتجميع قدرات أكثر من جهة لتلبية الطلبات الكبيرة. وضرب مثالًا بتمويل مشروع عقاري يحتاج إلى 5 مليارات جنيه، حيث يمكن أن تتعاون عدة بنوك لتوفير التمويل وتقاسم المخاطر بدلًا من تحمّل بنك واحد كامل المبلغ.
كيف يمكن الحد من التضخم وتقليل آثار ارتفاع أسعار الفائدة على التمويل العقاري؟
يرى عبد الحميد أن موجات التضخم ارتبطت بتطورات جيوسياسية وحروب أثرت في أسعار الطاقة وتكاليف الإنتاج، وهو ما انعكس على الاقتصادات المختلفة، ومنها الاقتصاد المصري.
وأوضح أن رفع أسعار الفائدة يُستخدم ضمن أدوات السياسة النقدية للحد من التضخم، من خلال التأثير في السيولة والطلب على الاقتراض. لكن ارتفاع الفائدة يرفع في المقابل تكلفة التمويل على الشركات والعملاء، ويضغط على قدرة الأفراد على شراء العقارات.
وأشار إلى أن المبادرات التمويلية منخفضة الفائدة التي طُرحت في فترات سابقة أسهمت في دعم محدودي ومتوسطي الدخل، إلى جانب قطاعات أخرى، مثل الصناعة والسياحة.
وأضاف أن تطوير المنتجات المالية غير المصرفية يمكن أن يوفر بدائل تمويلية واستثمارية، ويخفف الاعتماد على القروض مرتفعة التكلفة، مع ضرورة أن تتناسب هذه المنتجات مع احتياجات المستثمرين والمخاطر المرتبطة بها.
هل يمكن لصناديق الاستثمار توفير بدائل لشراء العقارات ودعم الصناعة؟
قال عبد الحميد إن تنوع المنتجات المالية غير المصرفية ضروري لتوفير حلول بديلة أمام المستثمرين والمدخرين، مشيرًا إلى موافقة الهيئة العامة للرقابة المالية، وفقًا لما ذكره، على الترخيص لصندوق لإعادة هيكلة المصانع المتعثرة وفتح الاكتتاب في وثائقه.
وأوضح أن هذه الصناديق يمكن أن تساعد في دعم المشروعات المتعثرة، وتتيح لأصحاب المدخرات الصغيرة فرصة للاستثمار، بدلًا من الاعتماد حصريًا على القروض المصرفية مرتفعة الفائدة.
وأضاف أن ارتفاع أسعار العقارات أدى إلى خروج شريحة من المدخرين الذين كانوا يشترون وحدات سكنية بأسعار منخفضة نسبيًا بغرض التأجير والاستفادة من ارتفاع قيمة الأصل عند إعادة البيع.
وضرب مثالًا بوحدة يبلغ سعرها مليون جنيه، ويحقق تأجيرها عائدًا شهريًا يتراوح بين 2000 و3000 جنيه، مع إمكانية إعادة بيعها بعد ثلاث أو أربع سنوات بسعر أعلى. لكنه أشار إلى أن هذه الفئة لم تعد تجد وحدات بالأسعار نفسها، ما يستدعي تطوير بدائل استثمارية متنوعة.
ويرى أن إتاحة منتجات استثمارية مناسبة لمختلف الفئات يمكن أن تساعد على تنويع مصادر العائد والحفاظ على قيمة المدخرات، مع مراعاة المخاطر الفعلية لكل منتج.
ما المقصود بحوالة الحق؟ ولماذا ألزمت الرقابة المالية شركات التطوير والتمويل العقاري بإخطار المشتري بها؟
أوضح عبد الحميد أن حوالة الحق ترتبط بنقل الحق في المطالبة بالدين إلى جهة أخرى، وفقًا للشروط القانونية والتعاقدية المنظمة لذلك.
وأشار إلى أن تعليمات الهيئة تتضمن إخطار العميل بخطاب رسمي مسجل بعلم الوصول على عنوان المراسلات الوارد في العقد، لإبلاغه ببيع الدين أو بنية بيعه إلى شركة محددة.
وأضاف أن الإخطار يمثل إجراءً احترازيًا لتعزيز علم العميل بالتغييرات التي تطرأ على الجهة صاحبة الحق في المطالبة بالدين.
وأكد أن العلاقة تخضع لأحكام القانون المدني وقانون التمويل العقاري، موضحًا أن لكل منهما نطاقه التنظيمي، وأن قانون التمويل العقاري يتيح إجراءات خاصة في بعض المنازعات أمام المحكمة الاقتصادية.
هل نمو التمويلات العقارية حقيقي أم مجرد زيادة في القيمة؟
ارتفعت قيمة التمويلات العقارية بنحو 25% خلال النصف الأول من عام 2026، في حين تراجع عدد العملاء بنحو 9%. فهل تعكس هذه الأرقام نموًا حقيقيًا في السوق؟
قال عبد الحميد إن زيادة قيمة التمويلات بالتزامن مع انخفاض عدد المستفيدين ترتبط بصورة مباشرة بارتفاع أسعار العقارات، موضحًا أن متوسط التمويل للعميل ارتفع من 2.5 مليون جنيه خلال العام الماضي إلى نحو 3.4 مليون جنيه خلال العام الجاري، بزيادة تقارب 40% وفقًا للأرقام التي أوردها.
وأضاف أن ارتفاع متوسط التمويل يرفع إجمالي قيمة التمويلات التي تمنحها الشركات، لكنه لا يعني بالضرورة زيادة عدد العملاء أو اتساع قاعدة المستفيدين.
وأشار إلى أن عودة أعداد العملاء إلى النمو تتطلب إما استقرار الأسعار أو ارتفاعها بمعدلات أكثر اعتدالًا، إلى جانب انخفاض أسعار الفائدة بما يقلل تكلفة التمويل على المشتري.
وتكشف هذه الأرقام، بحسب تفسيره، عن فارق مهم بين نمو قيمة النشاط من الناحية المالية وبين قدرته على الوصول إلى شرائح أوسع من المواطنين.
لماذا تظل 97% من الوحدات المباعة سنويًا خارج منظومة التمويل العقاري؟ ومن المسؤول عن ذلك؟
قال عبد الحميد إن أحد الأسباب الرئيسية لابتعاد نسبة كبيرة من الوحدات عن منظومة التمويل العقاري يتمثل في القيود المرتبطة بتمويل الوحدات تحت الإنشاء والوحدات غير المستوفية للاشتراطات المطلوبة وفقا للشروط حددها البنك المركزي منذ عام 2007.
وأوضح أن تمويل وحدة لم يكتمل بناؤها ينطوي على مخاطر، من بينها عدم استكمال المطور للمشروع أو تعثر العميل في سداد الأقساط، في حين تعتمد الجهة الممولة على العقار باعتباره الضمانة الأساسية للتمويل.
وأضاف أن معالجة المشكلة تتطلب تنظيم العلاقة بين المطور والممول والمشتري، مقترحًا أحد مسارين: وجود جهة تنظيمية تملك صلاحيات واضحة تجاه الأطراف الثلاثة، أو تطبيق نظام حساب ضمان للمشروع العقاري.
وبحسب المقترح الذي طرحه، تُودع متحصلات المشروع في حساب ضمان، ولا يُسمح للمطور بالتصرف فيها إلا وفقًا لمعدلات الإنجاز الفعلية وبموافقة استشاري هندسي معتمد، فإذا بلغت نسبة الإنجاز 10%، يُصرف الجزء المقابل لها من الأموال، وتستمر العملية وفقًا لتقدم الأعمال.
ويرى أن هذا النظام يمكن أن يحد من مخاطر تعثر المشروعات، ويساعد على حماية أموال المشترين، مع إتاحة استكمال المشروع من خلال مطور آخر عند الضرورة، وفقًا للآليات القانونية والتنظيمية المعمول بها.
وفيما يتعلق باشتراط اكتمال تشطيب الوحدة في بعض برامج التمويل، أوضح أن مبادرات الإسكان الاجتماعي والمتوسط تستهدف المواطنين الأكثر احتياجًا، الذين قد لا تتوافر لديهم القدرة المالية على استكمال التشطيب بعد الشراء.
ولذلك، فإن اشتراط تسليم الوحدة كاملة التشطيب يساعد المستفيد على الانتقال إليها مباشرة، وسداد القسط بدلًا من الإيجار دون تحمّل تكاليف إضافية للتشطيب.
هل تجاوزت أسعار العقارات القدرة الشرائية للمواطنين؟
أجاب عبد الحميد بأن أسعار العقارات ارتفعت بمعدلات كبيرة خلال السنوات الأخيرة، مقدرًا أن الزيادة تراوحت بين 100% و150% خلال أربع أو خمس سنوات في بعض المناطق.
وأضاف أن الارتفاع الكبير في الأسعار، مقارنة بمحدودية نمو دخول شريحة من العملاء، أدى إلى تراجع قدرتهم على شراء الوحدات، وانعكس على عدد المستفيدين من التمويل العقاري.
وأشار إلى أن التضخم العالمي والتطورات الجيوسياسية أسهما كذلك في رفع تكاليف الإنتاج وتكلفة الأموال، وهو ما زاد من صعوبة توفير التمويل بشروط مناسبة للمشترين.
ماذا عن تأخر المطور العقاري في التسليم وإلزام المشتري بسداد شيكات الأقساط؟
قال عبد الحميد إن بعض العقود العقارية تتضمن التزامات تفصيلية على المشتري، في حين لا تمنح المطور التزامات مقابلة بالقدر نفسه، وهو ما قد يضع العميل في موقف صعب عند تأخر التسليم.
وأوضح أن حقوق المشتري تتوقف على شروط العقد والقواعد القانونية المنظمة للعلاقة. فإذا تجاوز المطور موعد التسليم وفترة السماح المنصوص عليها، فقد يضطر المشتري إلى اللجوء للقضاء للمطالبة بحقوقه.
وأشار إلى أن بعض العقود لا تتضمن نصوصًا واضحة بشأن الغرامات المستحقة على المطور أو التعويض عن التأخير، ما قد يحد من الخيارات المتاحة للمشتري وفقًا لشروط العقد.
وتبرز هذه المشكلة أهمية مراجعة العقود قبل التوقيع، وتحديد موعد التسليم وفترة السماح والتعويضات وآليات التعامل مع التأخير بصورة واضحة، بما يحقق قدرًا أكبر من التوازن بين حقوق الطرفين.
كيف ترى السوق العقارية وقطاع التمويل العقاري خلال عام 2027؟
توقع عبد الحميد استمرار حالة الركود النسبي في حركة السوق العقارية، التي قال إنها بدأت منذ منتصف العام الماضي، مرجعًا ذلك إلى ثلاثة عوامل رئيسية: التضخم وتأثيره على القدرة الشرائية، وارتفاع أسعار الوحدات مقارنة بدخول المواطنين، وشعور بعض المشترين بأن الأسعار ارتفعت بمعدلات مبالغ فيها.
وأضاف أن استمرار ارتفاع الفائدة وسعر الدولار قد يضغط على السوق، في ظل تأثير سعر الصرف على تكلفة مدخلات الإنتاج، بينما يمكن أن يسهم استقرار الدولار أو انخفاضه، إلى جانب تراجع أسعار الفائدة، في تحسن حركة البيع والشراء.
وأوضح أن العقار لا يحقق بالضرورة عائدًا حقيقيًا لمجرد ارتفاع سعره، إذ يتعين مقارنة الزيادة في قيمته بمعدل التضخم. مضيفا أن أسعار العقارات، وفق تقديره، لم ترتفع خلال العام الجاري بالمعدلات الكبيرة التي شهدتها بعض الفترات السابقة، وهو ما يعتبره مؤشرًا على قدر من الاستقرار بعد موجات الارتفاع التي شهدها السوق خلال العامين أو الأعوام الثلاثة الماضية.
هل كانت الزيادات الكبيرة في أسعار العقارات مبررة بتحوط المطورين من ارتفاع التكاليف؟
قال عبد الحميد إن بعض المطورين احتسبوا أسعار الوحدات على أساس توقعات بارتفاع تكاليف الطاقة والأنظمة الكهروميكانيكية والحديد والأسمنت، إلى جانب التحوط لاحتمالات ارتفاع سعر الدولار إلى مستويات كبيرة.
وأضاف أن بعض التقديرات خلال الأعوام 2022 و2023 و2024 استندت إلى احتمالات وصول الدولار إلى 100 جنيه، في ظل الفجوة التي كانت قائمة آنذاك بين السعر الرسمي وسعر السوق الموازية.
وأوضح أنه مع استقرار سعر الصرف عند مستويات أقل من تلك التوقعات، أدرك بعض المطورين أنهم بالغوا في التحوط، لكنهم واجهوا صعوبة في خفض أسعار الوحدات التي سبق بيعها بأسعار مرتفعة، ما دفع بعضهم إلى تعديل شروط السداد لجذب العملاء الجدد.
وأشار إلى أن هذه التعديلات شملت إطالة مدد السداد من 8 إلى 10 سنوات، أو خفض مقدم الحجز من 15–20% إلى 5% أو أقل في بعض الحالات.
وحدد ثلاثة أشكال رئيسية للتحوط في التسعير: التحوط من ارتفاع سعر الدولار، والتحوط من زيادة أسعار الخامات ومستلزمات الإنتاج، والتحوط من ارتفاع أسعار الفائدة.
وأضاف أن الزيادات الكبيرة في أسعار العقارات خلال بعض الفترات لم تحقق بالضرورة استفادة متوازنة للمطورين والعملاء، خاصة مع تراجع القدرة الشرائية وتباطؤ حركة البيع.
ما توقعات حجم التمويلات العقارية بنهاية عام 2026؟
توقع عبد الحميد أن تتجاوز قيمة التمويلات العقارية الممنوحة خلال العام الجاري 50 مليار جنيه بقليل، لتصل إلى نحو 51 أو 52 مليار جنيه، مقارنة بـ42.7 مليار جنيه خلال العام الماضي.
وقال إن ذلك يمثل نموًا في حدود 20%، معتبرًا أن الزيادة المتوقعة تتماشى مع ارتفاع أسعار العقارات، لكنها لا تعني بالضرورة عودة عدد العملاء إلى النمو بالمعدل نفسه.
وأضاف أن استعادة النمو في أعداد المستفيدين بصورة ملموسة ستظل مرتبطة بانخفاض أسعار الفائدة وتراجع تكلفة التمويل على المشترين.
لماذا يتأثر الاقتصاد المصري بالأحداث الخارجية سريعًا؟
قال عبد الحميد إن الاقتصاد المصري واجه أزمات متعاقبة، بدءًا من الأزمة المالية العالمية عام 2008، مرورًا بتداعيات أحداث عام 2011 وما تلاها، ثم تحرير سعر الصرف في عام 2016، وجائحة كورونا، والتغيرات التي شهدها سعر الصرف خلال عامي 2022 و2024.
وأضاف أن تأثر مصر بالتطورات الخارجية يرتبط بتداعياتها على أسعار الطاقة والنقل والسلع ومدخلات الإنتاج، مشيرًا إلى أن ارتفاع أسعار النفط من نحو 60 دولارًا إلى قرابة 100 دولار للبرميل، وفق المثال الذي أورده، ينعكس على تكلفة الطاقة والنقل والأسعار.
وأكد أن الاقتصاد المصري مر بأزمات متعددة، لكنه يرى أن قدرة الاقتصاد على التعامل مع الصدمات تتطلب مراعاة حجم التأثيرات الخارجية في تكلفة الإنتاج والتمويل والقدرة الشرائية.
هل توجد شركات تمويل عقاري مملوكة لأجانب؟ وهل تستطيع الشركات المصرية التوسع خارج البلاد؟
قال عبد الحميد إن السوق المصرية تضم شركات تمويل عقاري مملوكة بنسب كبيرة لمستثمرين أجانب، مشيرًا إلى أن الشركة تكون شركة مصرية مساهمة، بينما يأتي رأس مالها من مستثمرين أجانب.
وأوضح أن وجود هذه الاستثمارات يسهم في زيادة عدد الشركات العاملة في السوق، وتوفير فرص عمل، وتعزيز الحصيلة الضريبية، إلى جانب تمويل شراء وحدات عقارية داخل مصر.
وفي المقابل، أشار إلى أن توسع الشركات المصرية في الأسواق الخارجية يرتبط بالقوانين المنظمة في كل دولة، موضحًا أن بعض الأسواق تشترط وجود شريك محلي، كما هو الحال في بعض الأنشطة بالسعودية.
هل تصلح جميع الوحدات العقارية للحصول على التمويل العقاري؟ وهل تُشترط جنسية معينة للعميل؟
قال عبد الحميد إن أهلية الوحدة للحصول على التمويل ترتبط بسلامة وضعها القانوني والهندسي ومدى استيفائها للمتطلبات المنظمة، موضحًا أن التسجيل العقاري ليس شرطًا مطلقًا في جميع الحالات، وأن بعض الوحدات قد تكون قابلة للتمويل وفقًا لطبيعة الملكية والضمانات المتاحة.
وأضاف أن شركات التمويل العقاري يمكنها، وفقًا للضوابط المعمول بها، تمويل وحدات يشتريها مصريون مقيمون أو غير مقيمين، وكذلك أجانب مقيمون أو غير مقيمين، مشيرًا إلى أن الوحدة نفسها تمثل عنصرًا أساسيًا في الضمانات التي تعتمد عليها الجهة الممولة.
وأكد أن تحديد أهلية العميل والوحدة يخضع لشروط التمويل والإجراءات القانونية والائتمانية المعمول بها لدى الجهة المانحة.