 EN

رغم النمو الذي يشهده نشاط التمويل العقاري في مصر، لا تزال الغالبية العظمى من الوحدات السكنية المباعة سنويًا خارج هذه المنظومة، إذ تُقدَّر نسبة الوحدات التي لا تعتمد على التمويل العقاري بنحو 97%، وفقًا لتصريحات أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري.
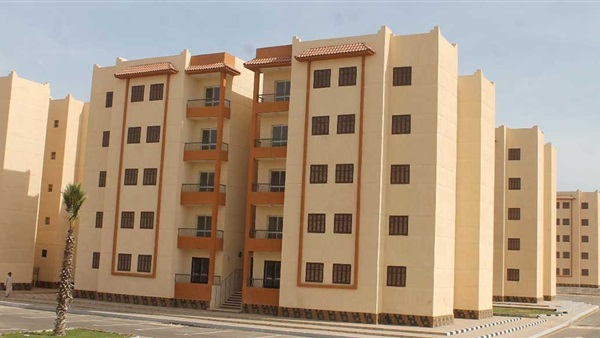
وتطرح هذه النسبة تساؤلات حول أسباب محدودية الاعتماد على التمويل العقاري في سوق العقارات المصرية، رغم أهميته في مساعدة المواطنين على شراء الوحدات السكنية من خلال توزيع قيمتها على أقساط ممتدة بدلًا من سداد ثمنها بالكامل مقدمًا.
وتأتي هذه الفجوة في وقت ترتفع فيه أسعار العقارات وتزداد معه قيمة التمويل المطلوب للشراء، بالتزامن مع تراجع عدد المستفيدين من منظومة التمويل العقاري، وهو ما يسلط الضوء على التحديات التي تواجه توسيع قاعدة العملاء.
لماذا تبتعد غالبية الوحدات المباعة عن التمويل العقاري؟
قال أيمن عبد الحميد إن نحو 97% من الوحدات المباعة سنويًا لا تدخل ضمن منظومة التمويل العقاري، وهو ما يعكس محدودية انتشار هذا النوع من التمويل مقارنة بحجم سوق العقارات.
وتتداخل عدة عوامل في تفسير هذه الفجوة، أبرزها ارتفاع أسعار الوحدات السكنية، وزيادة قيمة المقدم المطلوب في بعض أنظمة البيع، إلى جانب تكلفة التمويل ومدى توافق الأقساط مع دخول المشترين.
ومع ارتفاع أسعار العقارات، يحتاج العميل إلى تمويل بقيمة أكبر لإتمام عملية الشراء، بينما تؤدي الفائدة المرتفعة إلى زيادة الأعباء المالية المرتبطة بالاقتراض، بما قد يدفع بعض المشترين إلى تأجيل قرار الشراء أو البحث عن بدائل تمويلية أخرى.
ارتفاع الأسعار يرفع قيمة التمويل ويقلص قاعدة العملاء
تظهر بيانات القطاع، وفقًا لتصريحات عبد الحميد، مفارقة بين نمو قيمة التمويلات العقارية وتراجع عدد المستفيدين؛ إذ ارتفعت قيمة التمويلات بنحو 25% خلال النصف الأول من عام 2026، في حين انخفض عدد العملاء بنسبة 9%.
كما ارتفع متوسط قيمة التمويل للعميل من نحو 2.5 مليون جنيه خلال عام 2025 إلى 3.4 مليون جنيه خلال عام 2026، بحسب الأرقام التي ذكرها المتحدث.
وتشير هذه المؤشرات إلى أن زيادة قيمة التمويلات قد ترتبط بارتفاع تكلفة شراء الوحدات وزيادة المبلغ الذي يحتاج إليه كل عميل، وليس بالضرورة بزيادة عدد المواطنين القادرين على الاستفادة من المنظومة.
وكان عبد الحميد قد أشار إلى ارتفاع أسعار العقارات بنسب تتراوح بين 100% و150% خلال أربع أو خمس سنوات في بعض المناطق، وفقًا لتقديره، موضحًا أن ارتفاع الأسعار انعكس على قيمة التمويل المطلوب لإتمام عمليات الشراء.
الفائدة والدخل وقدرة المواطنين على الشراء
تمثل تكلفة الاقتراض أحد العوامل المؤثرة في انتشار التمويل العقاري؛ فكلما ارتفعت الفائدة، زادت تكلفة التمويل والأقساط التي يتحملها العميل، وهو ما قد يحد من قدرة بعض الأسر على الحصول على تمويل يتناسب مع دخولها.
كما تؤثر شروط منح التمويل، والمستندات المطلوبة، وتقييم القدرة على السداد، وقيمة المقدم، في مدى ملاءمة التمويل العقاري للمشترين. وتختلف هذه الشروط بحسب جهة التمويل ونوع البرنامج والوحدة محل الشراء.
وفي المقابل، قد يفضل بعض المشترين أنظمة السداد المباشر التي تتيحها شركات التطوير العقاري، خاصة عندما توفر مدد تقسيط أو مقدمات تتناسب مع إمكاناتهم، وهو ما يجعل المقارنة بين أنظمة السداد المطروحة في السوق عاملًا مهمًا في قرار الشراء.
وتحتاج معالجة الفجوة بين البيع والتمويل إلى دراسة أسباب استبعاد الوحدات من المنظومة، والتمييز بين الوحدات التي يشتريها العملاء نقدًا، وتلك التي تُباع بنظم تقسيط مباشرة من المطورين، والوحدات التي تُموَّل من خلال البنوك وشركات التمويل العقاري.
كيف يمكن زيادة انتشار التمويل العقاري في مصر؟
يرى عبد الحميد أن تراجع أسعار الفائدة واستقرار سعر الصرف من العوامل التي يمكن أن تدعم عودة النشاط إلى السوق العقارية، من خلال تخفيف الضغوط على تكلفة البناء والشراء وتحسين قدرة العملاء على الحصول على التمويل.
ويمكن أن يسهم توسيع برامج التمويل الملائمة لمستويات الدخل المختلفة، وتطوير إجراءات التقديم، وتعزيز الوعي بآليات التمويل العقاري، في زيادة عدد المستفيدين، شريطة أن تتناسب الأقساط مع القدرة الفعلية على السداد.
لكن تحديد الأسباب الرئيسية وراء خروج النسبة الأكبر من الوحدات المباعة سنويًا من منظومة التمويل العقاري يتطلب بيانات تفصيلية توضح حجم المبيعات النقدية، والمبيعات بنظم التقسيط المباشر، والتمويلات الممنوحة من البنوك وشركات التمويل العقاري.
وتظل نسبة الـ97% مؤشرًا مهمًا على الفجوة بين حجم سوق العقارات ومدى انتشار التمويل العقاري، لكنها تحتاج إلى توضيح منهج احتسابها والفترة الزمنية التي تغطيها، وكذلك تعريف الوحدات الداخلة في الإحصاء، قبل تعميمها على إجمالي المبيعات السنوية في مصر.