 EN

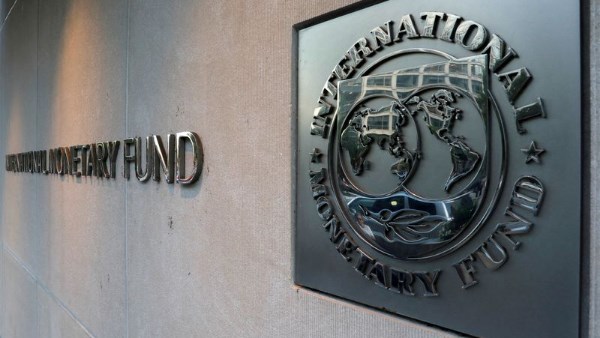
أظهر الاقتصاد المصري قدرة أكبر على الصمود أمام تداعيات الحرب والاضطرابات الإقليمية الأخيرة، مدعومًا بسرعة الاستجابة على مستوى السياسات، وتحسن هوامش الأمان الاقتصادي، ومرونة سعر الصرف، وفقًا لتحليل أعده أمين ماطي، رئيس بعثة صندوق النقد الدولي إلى مصر، ويفغيينيا كورنيينكو، الخبير الاقتصادي الأول بالصندوق.
وأوضح التحليل أن مصر دخلت فترة الصراع الإقليمي وهي في وضع اقتصادي كلي أقوى مقارنة بفترات الضغوط الخارجية السابقة، نتيجة الإصلاحات التي نُفذت في إطار البرنامج المدعوم من صندوق النقد الدولي، والتي ساعدت على دعم النمو، وخفض التضخم، وإعادة بناء الاحتياطيات الدولية وتحسين مراكز الأصول الأجنبية لدى البنوك.
وأشار التحليل إلى أن السلطات المصرية تحركت سريعًا لاحتواء الضغوط الخارجية، من خلال السماح بمرونة أكبر لسعر الصرف، إلى جانب ضبط الإنفاق وإجراء تعديلات على أسعار الطاقة عقب ارتفاع أسعار النفط عالميًا، مع التوسع في الدعم الموجه للفئات المستحقة.
خروج استثمارات وعودة سريعة
وشهدت الأسواق المالية ضغوطًا قوية في بداية الصراع، إذ تراجعت حيازات غير المقيمين من أدوات الدين الحكومية بالعملة المحلية من 39.1 مليار دولار في فبراير إلى 22.2 مليار دولار في مطلع أبريل، فيما انخفضت قيمة الجنيه المصري بنحو 14% إلى 17%.
ومع انحسار الضغوط، عادت تدفقات المحافظ الاستثمارية إلى مصر، واقتربت حيازات المستثمرين غير المقيمين من مستويات ما قبل الصراع، كما استعاد الجنيه جانبًا كبيرًا من خسائره الأولية.
النمو يواصل الصمود
وأكد التحليل أن الصدمة المالية لم تؤدِ إلى تراجع اقتصادي واسع النطاق، إذ سجل الاقتصاد نموًا بنسبة 5% خلال الربع الثالث من السنة المالية 2025/2026.
كما واصلت السياحة قدرتها على الصمود، وارتفعت تحويلات المصريين العاملين بالخارج إلى مستويات قياسية، بينما استمر التعافي التدريجي لنشاط قناة السويس بعد الاضطرابات المؤقتة المرتبطة بالتوترات الإقليمية.
ورغم ارتفاع التضخم نتيجة انخفاض قيمة العملة وتعديلات أسعار الطاقة، أشار التحليل إلى أن الزيادة جاءت أقل حدة من المتوقع، مع تأخر مسار عودة التضخم إلى مستهدفاته لمدة عام.
وفي الوقت نفسه، ظلت الاحتياطيات الدولية عند مستويات مريحة، رغم التدفقات الرأسمالية الخارجة في بداية الأزمة، بما يعكس أهمية مرونة سعر الصرف في امتصاص الصدمات الخارجية.
تحسن ثقة المستثمرين
ومع تراجع ضغوط الأسواق، تحسنت ثقة المستثمرين، وانخفضت علاوة المخاطر على السندات السيادية المصرية إلى مستويات أقل من تلك المسجلة قبل الحرب.
وعادت مصر إلى أسواق رأس المال الدولية، من خلال إصدار سندات يوروبوند اجتماعية بقيمة مليار دولار في مايو، تجاوز حجم الاكتتاب فيها خمسة أضعاف قيمة الإصدار، أعقبها إصدار سند ساموراي بقيمة 500 مليون دولار في يونيو.
وبحلول أغسطس، تراجعت علاوة المخاطر السيادية لمصر إلى أدنى مستوياتها منذ عام 2014.
إصلاحات مطلوبة لتعزيز النمو
ورغم تحسن قدرة الاقتصاد المصري على مواجهة الصدمات، حذر التحليل من استمرار بعض مواطن الضعف، وفي مقدمتها ارتفاع الدين العام وإجمالي الاحتياجات التمويلية، والاعتماد الكبير على آجال الاستحقاق القصيرة، إلى جانب ارتفاع انكشاف القطاع المصرفي على الحكومة.
وتوقع التحليل بقاء إجمالي الاحتياجات التمويلية عند نحو 40% من الناتج المحلي الإجمالي على المدى القريب، قبل تراجعها تدريجيًا إلى أقل من 30% بحلول عام 2030.
وأكد التحليل أن الحفاظ على استقرار الاقتصاد الكلي يتطلب استمرار مرونة سعر الصرف، وتطبيق سياسة نقدية مناسبة، والانضباط المالي، بالتوازي مع تسريع الإصلاحات الهيكلية.
وشدد على أهمية تعزيز إدارة الدين والتحول نحو مصادر تمويل أطول أجلًا، وتوسيع قاعدة المستثمرين، وتعميق سوق الدين المحلي، إلى جانب تسريع تنفيذ سياسة ملكية الدولة وبرنامج التخارج من الأصول، وتحسين حوكمة الشركات المملوكة للدولة وزيادة المنافسة، بما يدعم تهيئة بيئة أكثر ملاءمة لنمو يقوده القطاع الخاص.